Ingebouwde verzekeringen uitgelegd
Wat het is, hoe het werkt en waarom steeds meer bedrijven het aanbieden
6 oktober 2026Categorie: Inzichten
Een ingebouwde verzekering voegt bescherming direct toe aan een product of dienst, op het moment van verkoop. In plaats van klanten voor een verzekering ergens anders heen te sturen, biedt een bedrijf passende dekking aan op het moment dat het ertoe doet: een reisverzekering bij het boeken van een vlucht, of apparaatbescherming bij de aankoop van een smartphone.
Voor de klant betekent dat één klantreis in plaats van twee. Voor het bedrijf geeft het elke verkoop meerwaarde en levert het een nieuwe bron van inkomsten op. In deze gids lees je waaruit een ingebouwde verzekering bestaat, hoe het werkt met Fidamy en welke kant het opgaat.
Hoe ingebouwde verzekeringen verschillen van traditionele verzekeringen
Traditioneel kopen klanten een verzekering los. Ze zoeken, vergelijken, vullen lange formulieren in en komen uit bij een verzekeraar waar ze verder geen band mee hebben. Een ingebouwde verzekering draait dat om. De dekking is ontworpen voor één specifiek product of moment. De klant krijgt die aangeboden door het merk waar hij al iets koopt, en sluit die af in hetzelfde aankoopproces.
Eerdere vormen van ingebouwde dekking, zoals een verlengde garantie aan de kassa of een dekking voor de huurauto aan de balie, waren vaak voor iedereen hetzelfde. De ingebouwde verzekeringen van nu zijn van begin tot eind digitaal: de prijs past bij het specifieke product, de polis is er meteen en claimen gaat online, vaak via hetzelfde merk.
De belangrijkste onderdelen
Elke ingebouwde verzekering is opgebouwd uit dezelfde vijf onderdelen.
- Premie. De kosten van de dekking. Je kunt die opnemen in je productprijs of aanbieden als losse aanvulling.
- Polis. Het contract waarin staat wat er is gedekt. Wij schrijven het in duidelijke, klantvriendelijke taal.
- Claims. Hoe een klant hulp krijgt als er iets misgaat, van het melden van de schade tot een reparatie, vervanging of uitbetaling.
- Acceptatie. Het risico beoordelen en de prijs berekenen. Ons platform doet dat automatisch voor elke offerte.
- Compliance. De wet- en regelgeving en de vergunningen die horen bij het verkopen van verzekeringen. Fidamy regelt dit volledig.
Hoe het werkt met Fidamy
Fidamy regelt het hele verzekeringstraject, zodat jij dekking kunt aanbieden zonder zelf een verzekeringsmaatschappij te worden.
Productontwikkeling
We ontwerpen het product samen met jou, rond je klanten en wat je verkoopt. Of je nu een retailer, een marktplaats, een reisplatform of een mobiliteitsaanbieder bent: we stellen de juiste bescherming samen tegen de juiste prijs.
Naadloze integratie
Jij kiest hoe ver de integratie gaat. Met kant-en-klare modules ben je snel live, van een partnerlink tot een gehoste flow die de gegevens van de klant uit je checkout overneemt. Met onze API's heb je volledige controle over offertes, verkoop en polissen binnen je eigen klantervaring. Bij beide opties gaan het opmaken van de polis en het innen van de premie automatisch.
NoLongerLost ging van start met een partnerlink, zonder API-werk. Computerzaak stuurt klanten vanuit de checkout naar een korte expressflow. Used Products ging in minder dan zeven weken live.
Volledig beheer
Na de verkoop draaien wij de verzekeringsprocessen: claims, klantenservice, compliance, rapportages en analyses. Jij houdt de klantrelatie, en reparaties kunnen naar je eigen technici of naar reparatiepartners zoals The Phone Lab.
Waarom bedrijven ingebouwde verzekeringen aanbieden
- Meer waarde voor klanten. Passende bescherming, aangeboden op het moment dat ze die nodig hebben.
- Een nieuwe bron van inkomsten. Je verdient provisie op elke verkochte polis.
- Geen operationele last. Wij doen het verzekeringswerk, van claims tot compliance.
- Compliance geregeld. Ons platform is gebouwd voor de regels die horen bij het verkopen van verzekeringen.
- Snel van start. Je gaat live in weken, niet in maanden.
De voordelen gaan door na de verkoop. Als er iets kapotgaat, komen klanten terug bij het merk waar ze kochten, en niet bij een verzekeraar waar ze nog nooit van hebben gehoord. Een goed afgehandelde claim bouwt loyaliteit op in plaats van die aan te tasten.
Wat het betekent voor klanten
- Eén klantreis. Niet apart zoeken en geen tweede stapel formulieren.
- Dekking die past. Bescherming die is ontworpen voor het product dat ze kopen, geen algemene polis.
- Duidelijke voorwaarden. Voorwaarden in gewone taal en een prijs die vooraf zichtbaar is.
- Hulp van een bekend merk. Een claim begint waar ze het product kochten.
Het belang van de klant staat voorop
Een ingebouwde verzekering werkt alleen als die goed is voor de klant. De Autoriteit Financiële Markten (AFM) zei hetzelfde in haar rapport van november 2025, Putting customer interests first in embedded insurance. Producten moeten passen bij hun doelgroep. De manier waarop dekking wordt aangeboden, mag klanten niet duwen naar keuzes die ze niet nodig hebben. En informatie moet juist, duidelijk en niet misleidend zijn. Wij bouwen producten en flows vanaf het begin op die principes.
Waar ingebouwde verzekeringen naartoe gaan
Ingebouwde verzekeringen groeien van een nichekanaal uit tot een gangbaar kanaal. Strategy&, het strategieadviesbureau van PwC, verwacht dat ze in 2035 goed zijn voor 500 miljard dollar aan bruto premies voor schadeverzekeringen (opent in een nieuw tabblad), ongeveer 20% van de wereldwijde markt.
Er komen ook nieuwe kanalen bij. Steeds meer mensen beginnen hun zoektocht bij een AI-assistent. Daarom bouwden we samen met NN Ventures een ChatGPT-app die in het gesprek een persoonlijke offerte voor een apparaatverzekering geeft, met een route naar dekking in één tik.
Kom met ons in gesprek
Onderzoek je of een ingebouwde verzekering iets is voor jouw bedrijf? Dan laten we je graag zien hoe een lancering eruit zou zien.
Veelgestelde vragen
Verder lezen
Meer omzet met apparaatbescherming
Inzichten
Flexibele claims en reparaties die werken
Inzichten
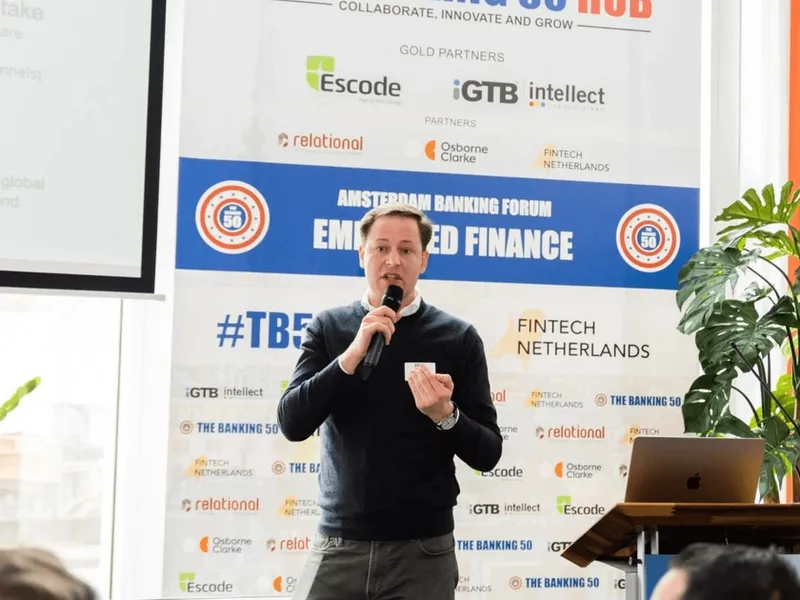
Jan Speelman over de toekomst van ingebouwde verzekeringen
Bedrijf
Twee trends in bescherming op IFA 2026
Inzichten
Waarom cyberbescherming ingebouwd moet zijn
Inzichten
Waarom annuleringsdekking belangrijk is
Inzichten